Warum stehen so viele Transporter in Insolvenzmassen?
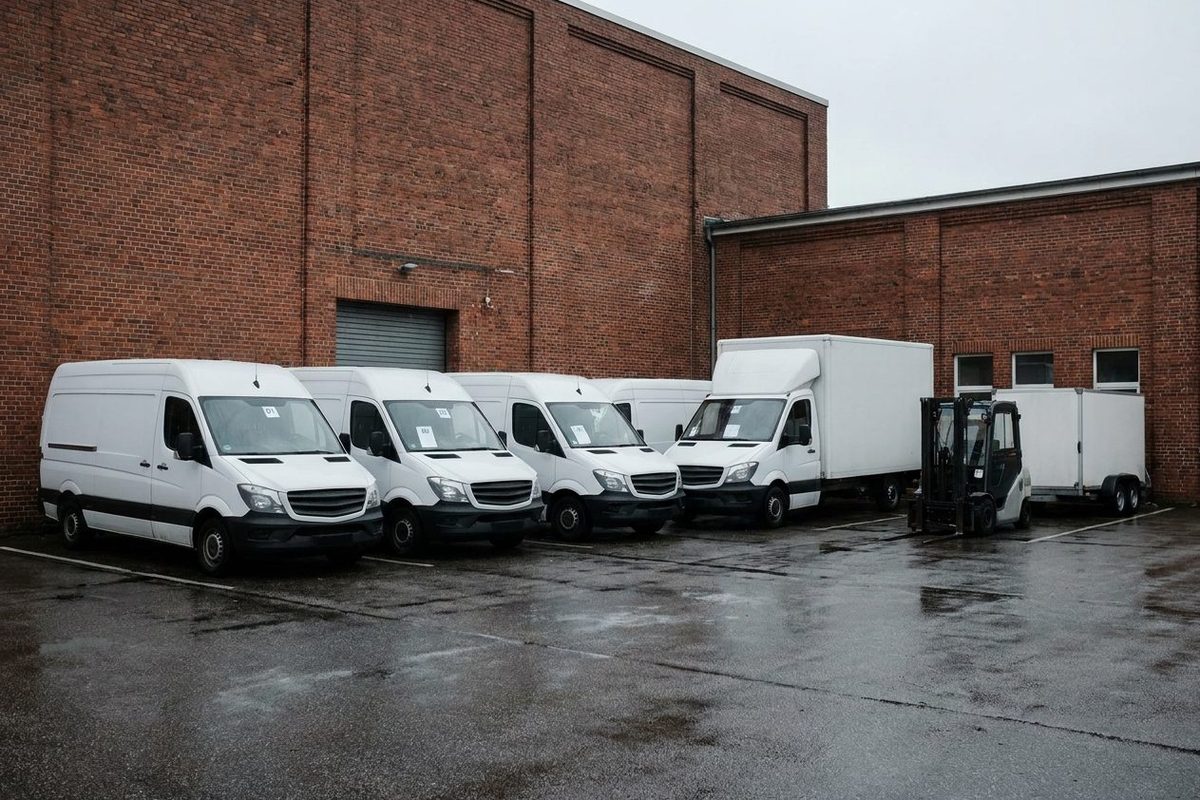
Weil Unternehmensinsolvenzen Betriebe mit Fuhrpark treffen. Mit der Verfahrenseröffnung fällt jedes Fahrzeug, das dem Schuldner gehört, in die Insolvenzmasse (§ 35 InsO), und der Verwalter muss es nach dem Berichtstermin verwerten (§ 159 InsO). Ein Handwerksbetrieb mit fünf Kastenwagen, ein Kurierdienst mit einem Dutzend Hochdachkombis oder ein Gartenbauer mit Pritschenwagen hinterlässt deshalb mehr Nutzfahrzeuge als Pkw.
Diese Fahrzeuge sind in der Regel gewerblich genutzt, haben höhere Laufleistungen als Privatwagen und sind dafür lückenlos gewartet, weil Ausfallzeiten den Betrieb Geld kosteten. Werkstattrechnungen, Prüfbücher und Unfallhistorie liegen häufig in der Buchhaltung des Schuldners vor und werden mit dem Angebot herausgegeben, soweit vorhanden.
In den Verfahren, die das Amtsgericht Hamburg unserem Geschäftsführer Constantin Carsten überträgt, bilden Transporter und Kombis aus Fuhrparks einen großen Teil des Bestands. Was derzeit freigegeben ist, steht auf der Seite Insolvenzverkauf. Maschinen und Anlagen betreut Jörn Hagedorn; den Ablauf dafür beschreibt die Seite Maschinen und Anlagevermögen, zurzeit ist dort jedoch nichts im Bestand.
Rechtsgrundlagen § 35 InsO · Begriff der Insolvenzmasse · § 159 InsO · Verwertungspflicht nach dem Berichtstermin
Welche Transporter und Nutzfahrzeuge kommen in Frage?
Im Insolvenzverkauf finden sich vor allem Nutzfahrzeuge bis 3,5 Tonnen zulässiger Gesamtmasse: Kastenwagen in drei Längen und Höhen, Hochdachkombis, Pritschen- und Kipperaufbauten, Kofferaufbauten und Doppelkabinen. Alle diese Fahrzeuge dürfen Sie mit der Führerscheinklasse B fahren (§ 6 FeV). Schwerere Lkw gehören in unseren Verfahren derzeit nicht zum Bestand.
Typische Bauformen und ihre Herkunft
| Kastenwagen | Handwerk, Service, Lieferdienste; häufig mit Regalsystem und Trennwand |
|---|---|
| Hochdachkombi | Kurier- und Pflegedienste, Haustechnik; Pkw-ähnlich zu fahren, niedriger Verbrauch |
| Pritsche und Kipper | Garten- und Landschaftsbau, Bau, Kommunaltechnik; oft mit Anhängerkupplung |
| Kofferaufbau | Möbel- und Paketlogistik, Messebau; prüfen Sie Ladebordwand und Aufbau auf Feuchtigkeit |
| Doppelkabine | Bautrupps und Montage; bis zu sieben Sitzplätze plus Ladefläche |
Wem gehört der Transporter wirklich?
Gewerbliche Fuhrparks sind selten vollständig bezahlt. Ein Leasingfahrzeug gehört dem Leasinggeber und fällt nicht in die Masse; er kann es aussondern (§ 47 InsO). Ein finanziertes Fahrzeug ist meist an die Bank sicherungsübereignet; die Bank hat ein Absonderungsrecht (§ 51 Nr. 1 InsO), der Verwalter darf es aber selbst verwerten, wenn er es in Besitz hat (§ 166 Abs. 1 InsO). Vom Erlös erhält die Bank den Betrag nach Abzug der Kostenbeiträge (§§ 170, 171 InsO).
Für Sie als Käufer bedeutet das: Vor jedem Angebot klärt das Team, in welche Gruppe ein Fahrzeug fällt, holt die Zustimmung des Berechtigten ein und verlangt die Zulassungsbescheinigung Teil II heraus, wenn sie bei einer Bank liegt. Angeboten wird nur, was wirksam in Ihr Eigentum übergehen kann. Das Angebot weist aus, dass die Rechte Dritter geklärt sind.
Ein Sonderfall ist der Eigentumsvorbehalt des Händlers bei noch nicht vollständig bezahlten Neufahrzeugen (§ 449 BGB). Hier entscheidet der Verwalter, ob er den Kaufvertrag erfüllt und das Fahrzeug übernimmt (§ 103 InsO) oder dem Händler überlässt. Erst nach dieser Entscheidung kann ein solches Fahrzeug angeboten werden.
Rechtsgrundlagen § 47 InsO · Aussonderung, etwa bei Leasing · § 51 Nr. 1 InsO · Absonderung bei Sicherungseigentum · § 166 InsO · Verwertung durch den Verwalter · § 103 InsO · Wahlrecht bei beiderseits nicht erfüllten Verträgen
Was prüfen Sie bei einem gewerblichen Transporter?
Nutzfahrzeuge aus Fuhrparks haben andere Schwachstellen als Privatwagen. Diese Punkte gehören zur Besichtigung.
- Laufleistung im Verhältnis zum Alter und Abgleich mit den Werkstattrechnungen
- Laderaum: Bodenplatte, Verankerungen, Spuren von Überladung, Feuchtigkeit im Aufbau
- Einbauten: Regalsystem, Trennwand, Standheizung, Rückfahrkamera; bleiben sie im Fahrzeug?
- Beschriftung und Folierung: Rückstände nach dem Entfernen, Lackunterschiede
- Hauptuntersuchung (§ 29 StVZO): Datum der letzten Prüfung und eingetragene Mängel
- Anhängerkupplung und Anhängelast laut Zulassungsbescheinigung Teil I
- Reifen, Bremsen und Fahrwerk, die bei Dauerbeladung stärker beansprucht sind
- Fahrzeugpapiere, Schlüssel, Bordmappe, Fahrtenbuch oder Telematik-Auszug, soweit vorhanden
Was müssen gewerbliche Käufer zur Umsatzsteuer wissen?
Der Verkauf eines Transporters aus der Insolvenzmasse eines Unternehmens ist umsatzsteuerbar (§ 1 Abs. 1 Nr. 1 UStG). Die Rechnung des Verwalters weist die Umsatzsteuer gesondert aus und erfüllt die Pflichtangaben nach § 14 Abs. 4 UStG. Unternehmer, die das Fahrzeug für ihr Unternehmen erwerben, können die Vorsteuer unter den Voraussetzungen des § 15 UStG abziehen.
Bei Sicherungsgut, das der Verwalter für die Bank verwertet, ist der Umsatzsteuerbetrag zusätzlich zum Kostenbeitrag aus dem Erlös zu entnehmen (§ 171 Abs. 2 Satz 3 InsO); für Sie als Käufer ändert sich an Rechnung und Vorsteuerabzug dadurch nichts. Ob Sie das Fahrzeug dem Betriebsvermögen zuordnen und wie Sie es abschreiben, klären Sie mit Ihrem Steuerberater. Grundlagen zur Umsatzsteuer im Verfahren stehen unter Steuern in der Insolvenz.
Rechtsgrundlagen § 1 Abs. 1 Nr. 1 UStG · Steuerbare Umsätze · § 14 Abs. 4 UStG · Pflichtangaben der Rechnung · § 15 UStG · Vorsteuerabzug
Wie läuft der Kauf eines Transporters aus der Insolvenz ab?
Der Ablauf ist derselbe wie bei jedem Fahrzeug aus der Masse: Anfrage per E-Mail, Angebot des Insolvenzverwalters mit zwei Werktagen Reservierung, Zahlung binnen zwei Werktagen auf das offen ausgewiesene Treuhandkonto der FTW Treuhand Nord GmbH, Lieferung oder Abholung 10 bis 14 Werktage nach Zahlungseingang mit Übergabeprotokoll und eine Prüfzeit von 14 Kalendertagen, in der Sie das Fahrzeug zurückgeben können.
Jeden Schritt mit Frist und Zählweise beschreibt der Artikel Insolvenzverkauf von Fahrzeugen: die fünf Schritte. Für Transporter kommt bei der Abholung hinzu: Prüfen Sie vorab, ob das Fahrzeug zugelassen ist oder ein Kurzzeitkennzeichen benötigt wird, und ob Ihr Fahrer für die Überführung einen Anhänger ziehen darf.
Mehrere Fahrzeuge aus einem Fuhrpark
Wer mehrere Transporter braucht, kann ein ganzes Paket aus einem Verfahren anfragen. Der Verwalter kann einen Fuhrpark geschlossen oder in Teilmengen verkaufen; beides geht in einem Angebot mit einer Rechnung und einer Übergabe. Hinterlegen Sie dafür ein Suchprofil mit Fahrzeugtyp, Stückzahl, Region und Zeitraum. Wir melden uns, sobald ein Verfahren einen passenden Bestand freigibt.
Häufige Fragen zu Transportern aus Insolvenzen
Sind Transporter aus Insolvenzen stark abgenutzt?
Sie sind gewerblich genutzt und zeigen das: höhere Laufleistung, Gebrauchsspuren im Laderaum, Reste von Beschriftungen. Dafür sind sie meist regelmäßig gewartet, weil Ausfälle den Betrieb Geld kosteten. Bekannte Schäden stehen im Angebot, und die Prüfzeit von 14 Kalendertagen gibt Ihnen Zeit für eine Werkstattprüfung.
Kann ich einen Transporter aus der Insolvenz leasen oder finanzieren?
Der Verwalter verkauft nur gegen Zahlung des vollen Kaufpreises binnen zwei Werktagen. Eine Finanzierung organisieren Sie vorher mit Ihrer Bank; viele Banken akzeptieren das Angebot des Verwalters als Grundlage. Die Lieferfrist beginnt erst mit dem vollständigen Zahlungseingang.
Bleiben Regalsysteme und Einbauten im Fahrzeug?
Das steht im Angebot. Fest verbaute Einbauten gehören in der Regel zum Fahrzeug, lose Ausrüstung wie Werkzeug oder Ladungssicherung meist nicht. Fragen Sie vor der Annahme nach, wenn ein Einbau für Sie entscheidend ist.
Was ist, wenn das Fahrzeug noch beschriftet ist?
Beschriftungen und Folierungen des Schuldners werden vor der Übergabe entfernt, soweit das mit vertretbarem Aufwand möglich ist. Rückstände oder Lackunterschiede werden im Angebot und im Übergabeprotokoll festgehalten.
Brauche ich einen besonderen Führerschein?
Für Fahrzeuge bis 3,5 Tonnen zulässiger Gesamtmasse genügt die Klasse B (§ 6 FeV). Mit Anhänger gelten die Grenzen der Klassen B, B96 und BE. Prüfen Sie die zulässige Gesamtmasse in der Zulassungsbescheinigung Teil I, Feld F.1.